
В книге учета имущества для отражения наличия земельных угодий предназначен раздел 1 «Землепользование», имеющий два подраздела.
В подразделе 1.1 «Земельная площадь» проставляют данные об общей земельной площади и ее распределении по видам угодий.
В подразделе 1.2 «Использование земель» показывают фактическое использование пашни под отдельными культурами за ряд лет, что позволяет анализировать урожайность выращиваемых культур и составлять необходимую статистическую отчетность.
Для учета основных средств используют раздел 2 «Основные средства», где по каждому объекту записывают его характеристику, дату приобретения, количество, стоимость и амортизацию.
Данные о наличии продукции сельского хозяйства, материалов и малоценных предметов заносят в раздел 3 «Оборотные средства».
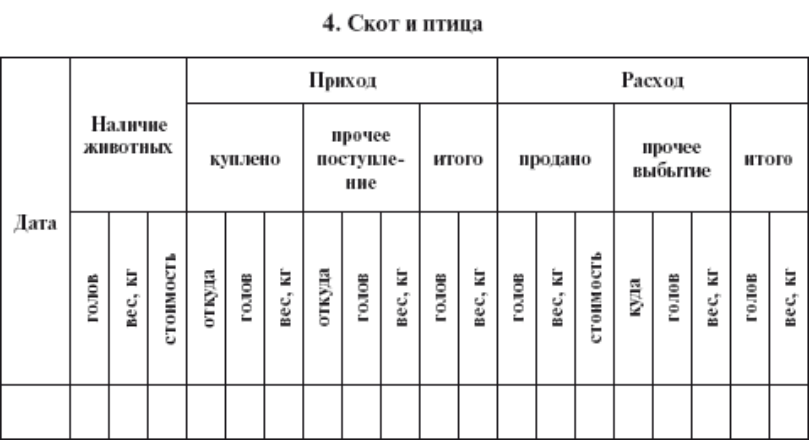
В разделе 4 «Скот и птица» учитывают поголовье животных и птицы, их движение по видам животных на выращивании и откорме. По скоту основного стада учет можно вести по поголовью. При покупке и продаже животных в книге записывают фактическую стоимость приобретения или реализации. Итоговые данные раздела 4 один раз в год (на 1 января) по взрослому и продуктивному скоту переносят в раздел 2, по молодняку и взрослому скоту на откорме – в раздел 3 книги учета имущества.
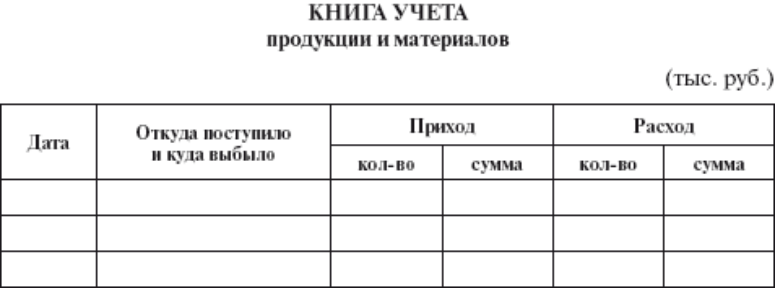
В целях аналитического учета продукции и материалов можно использовать книгу учета продукции и материалов.
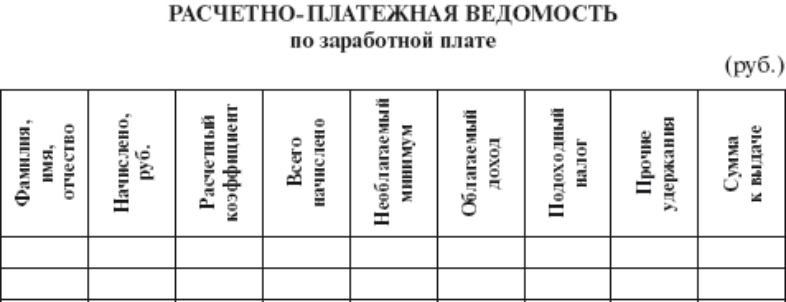
Для учета начисления и оплаты труда работников КФХ приме- няют расчетно–платежную ведомость (форма № 44).
1.4.2 Упрощенная форма учета с применением принципа двойной записи
При этой форме упрощенный учет ведется с использованием рабочего плана счетов и принципа двойной записи. Для учета движения имущества, обязательств и хозяйственных операций на счетах бухгалтерского учета можно использовать книгу по форме «Журнал– Главная»:
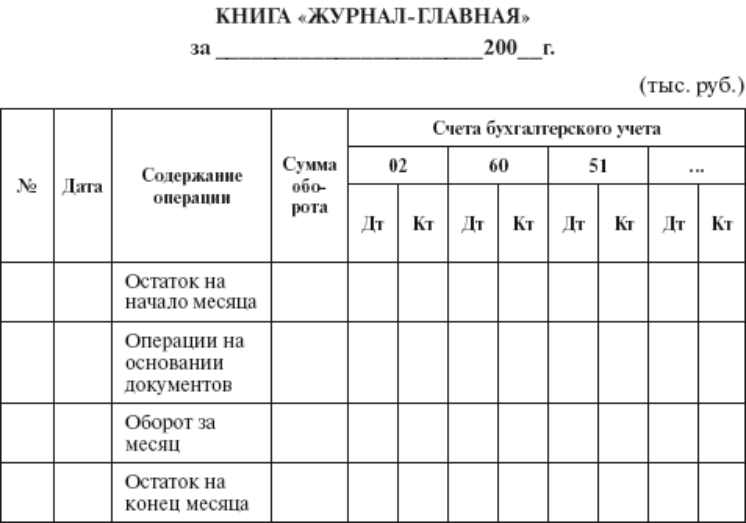
В этом регистре совмещен аналитический и синтетический учет. Здесь получают отражение формирование хозяйственных средств фермера, их кругооборот и результаты (прибыль и убытки). Каждую операцию по ходу движения средств записывают по дебету счета (при поступлении средств), по кредиту счета (при их выбытии); движение доходов (прибыли) с момента их выявления отражается в противоположном направлении – с дебета одного счета (при списании прибыли) на кредит другого (при ее поступлении) (Дт 90 «Продажи» Кт 99 «Прибыли и убытки»).
В книге «Журнал–Главная» каждая сумма отражается в графах «Сумма оборота» трижды – по дебету одного счета и кредиту другого счета, поэтому итоговая сумма оборота всегда равна сумме дебетовых оборотов и сумме кредитовых оборотов всех счетов, что позволяет проконтролировать движение средств фермера.
Для аналитического учета фермер может использовать регистры трех видов:
1) книгу (карточки) количественно–суммовой формы;
2) книгу (карточки) многографной формы;
3) книгу (карточки) контокоррентной формы.
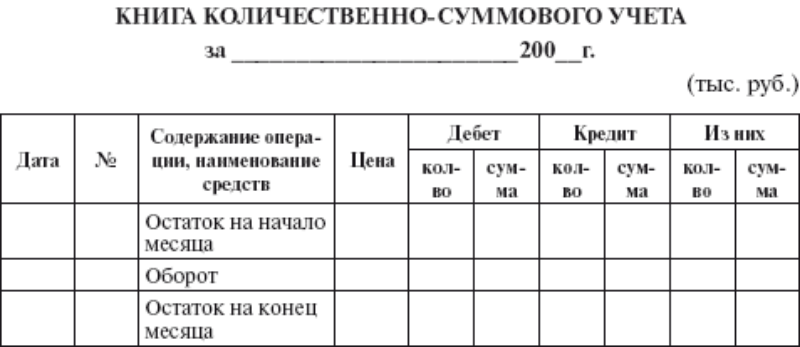
В книге количественно–суммового учета отражаются средства хозяйства и их движение по видам (основные средства, материалы, продукция и др.).
В книге многографной формы учитываются затраты на произ- водство и выход продукции. Учет в данной книге ведется по видам производства (молочное стадо крупного рогатого скота, картофель, озимая пшеница и т.д.).
