
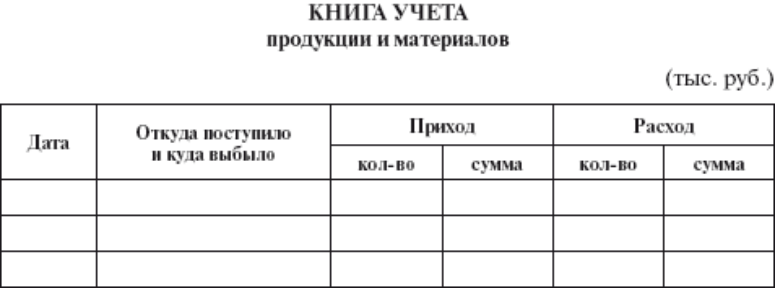
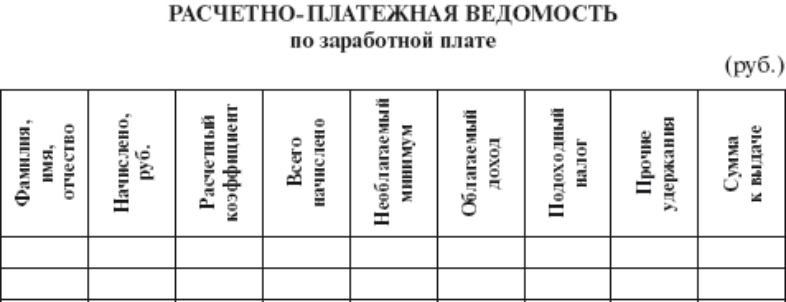
1.4.2 Упрощенная форма учета с применением принципа двойной записи
При этой форме упрощенный учет ведется с использованием рабочего плана счетов и принципа двойной записи. Для учета движения имущества, обязательств и хозяйственных операций на счетах бухгалтерского учета можно использовать книгу по форме «Журнал– Главная»:
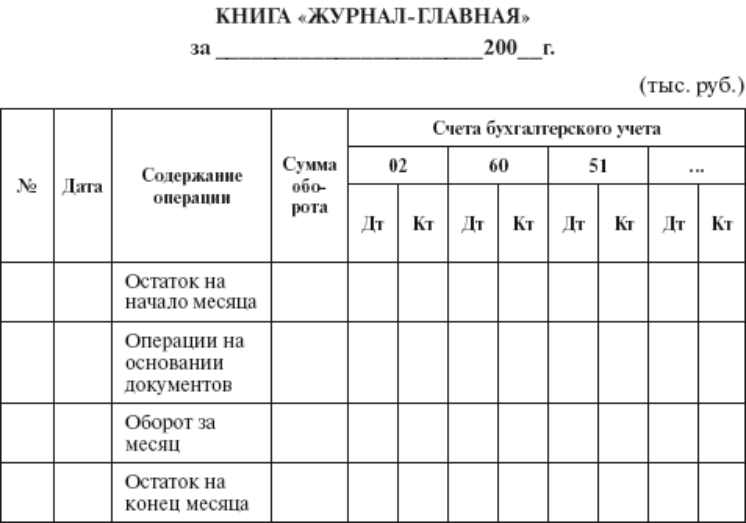
В этом регистре совмещен аналитический и синтетический учет. Здесь получают отражение формирование хозяйственных средств фермера, их кругооборот и результаты (прибыль и убытки). Каждую операцию по ходу движения средств записывают по дебету счета (при поступлении средств), по кредиту счета (при их выбытии); движение доходов (прибыли) с момента их выявления отражается в противоположном направлении – с дебета одного счета (при списании прибыли) на кредит другого (при ее поступлении) (Дт 90 «Продажи» Кт 99 «Прибыли и убытки»).
В книге «Журнал–Главная» каждая сумма отражается в графах «Сумма оборота» трижды – по дебету одного счета и кредиту другого счета, поэтому итоговая сумма оборота всегда равна сумме дебетовых оборотов и сумме кредитовых оборотов всех счетов, что позволяет проконтролировать движение средств фермера.
Для аналитического учета фермер может использовать регистры трех видов:
1) книгу (карточки) количественно–суммовой формы;
2) книгу (карточки) многографной формы;
3) книгу (карточки) контокоррентной формы.
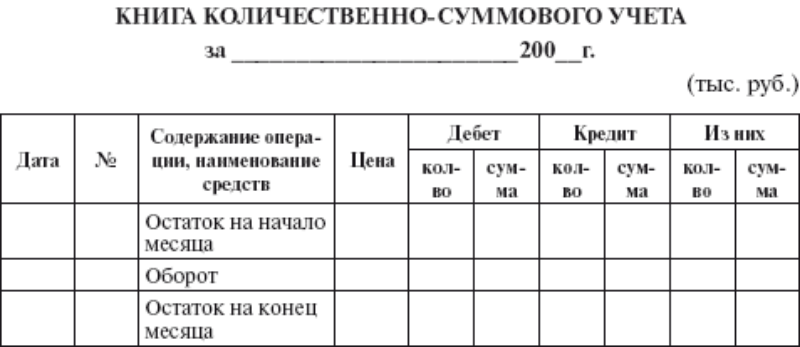
В книге количественно–суммового учета отражаются средства хозяйства и их движение по видам (основные средства, материалы, продукция и др.).
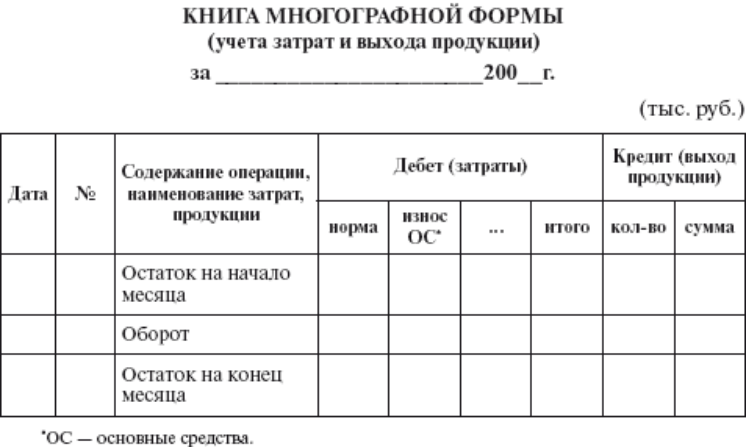
В книге многографной формы учитываются затраты на произ- водство и выход продукции. Учет в данной книге ведется по видам производства (молочное стадо крупного рогатого скота, картофель, озимая пшеница и т.д.).
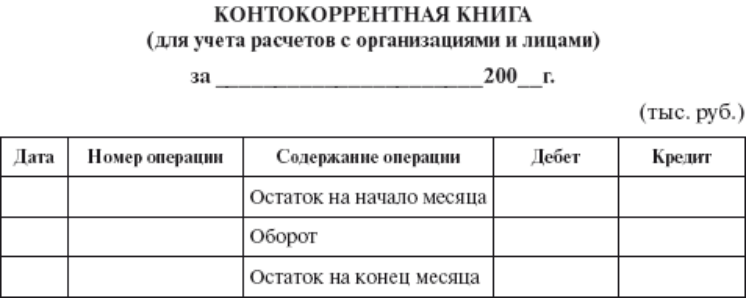
В книге контокоррентной формы ведут учет расчетов с по- ставщиками и подрядчиками, покупателями и заказчиками, а также с другими организациями и лицами.

На основе данных книги «Журнал–Главная» фермер в конце отчетного периода составляет баланс путем переноса в балансовую таблицу конечных остатков на счетах.
Журнально–ордерная форма учета
При этой форме:
• учет всех хозяйственных операций ведут в накопительных ведомостях, что позволяет сгруппировать операции по кредиту главных счетов в разрезе корреспондирующих дебетуемых счетов;
• в одном регистре можно сочетать хронологическую и систематическую записи и использовать ежемесячно итоги журналов– ордеров для записи оборотов в Главную книгу, не прибегая к составлению мемориальных ордеров;
