
При выборе варианта учета КФХ принимают во внимание:
-
размеры хозяйства и уровень его специализации;
-
количество видов деятельности и видов производств;
-
уровень квалификации фермера в области бухгалтерского учета;
• направленность КФХ на дальнейшее развитие. Поскольку в начале своей хозяйственной деятельности КФХ совершают незначительное количество хозяйственных операций, то и вести учет всех операций они могут путем их регистрации только в книге учета доходов и расходов, т.е. по принципу «доход – расход».
Простая система бухгалтерского учета, являясь менее совершенной, но более доступной по своему техническому осуществлению, может с успехом использоваться там, где характер и обмен деятельности обеспечивают такой уровень экономического развития крестьянских (фермерских) хозяйств, который имеет лишь незначительную связь с рынком.
По мере усложнения хозяйственной жизни, увеличения масштабов производства, повышения степени включенности в рыночные отношения, т.е. на более высоком уровне функционирования, простая система бухгалтерского учета может постепенно заменяться двойной системой, как более приспособленной к этим условиям.
1.4.1 Простая форма учета по принципу «приход – расход»
На КФХ распространяется единая методология ведения бухгалтерского учета и составления отчетности, предусмотренная в Положении по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации. Однако данное правило реализовать полностью в настоящее время невозможно, так как руководители и члены большинства КФХ не имеют специальных знаний по бухгалтерскому учету. В связи с этим КФХ пока имеют право выбора формы организации и ведения бухгалтерского учета или по принципу «двойной записи», или по принципу «приход – расход».
При данной форме учета российский фермер может использовать следующие рекомендованные в настоящее время регистры:
-
книгу учета имущества КФХ (форма № 1–КХ);
-
книгу учета продукции и материалов (форма № 2–КХ);
-
книгу учета труда (форма № 3–КХ);
-
журнал учета хозяйственных операций (форма № 4–КХ);
-
ведомость финансовых результатов (форма № 5–КХ).
Ввиду некоторой сложности этих форм и порядка учета в них
многие экономисты предлагают еще более простые формы регистров и порядок учета в КФХ.
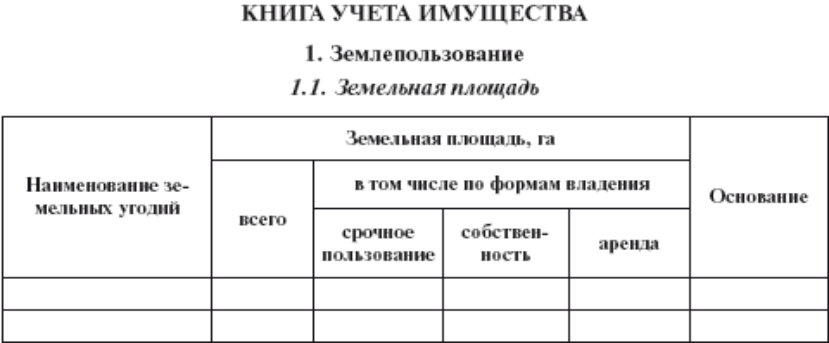
Для отражения имущества рекомендуется книга учета имущества:
1.2. Использование земель
| № п/п | Культура | Посевная площадь, га | |||
|---|---|---|---|---|---|
| 2010 г. | 2011 г. | 2012 г. | и т.д. | ||
| 1 | |||||
| 2 | |||||
| 3 | |||||
| и т.д. | |||||
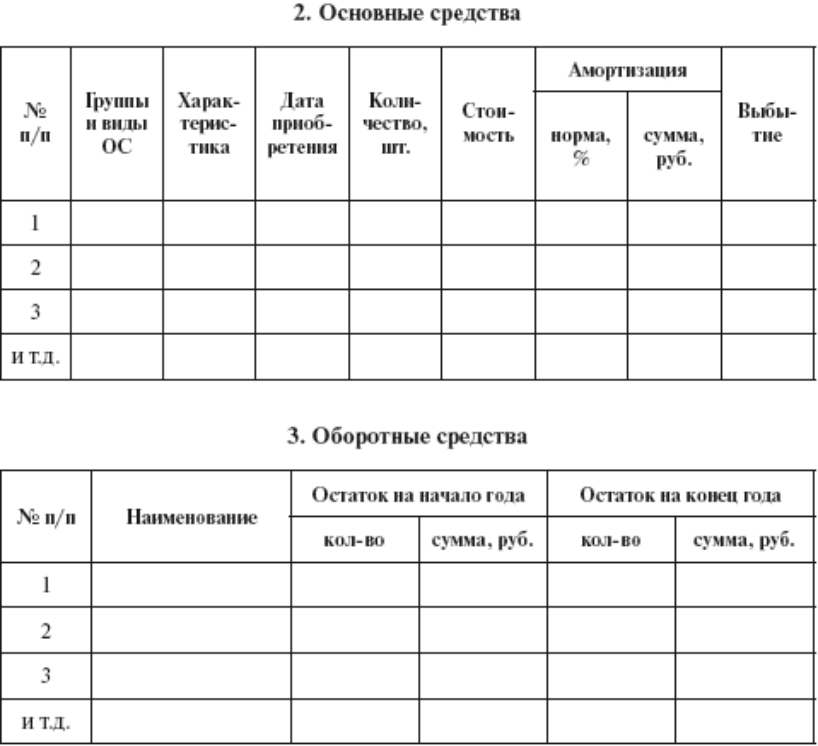
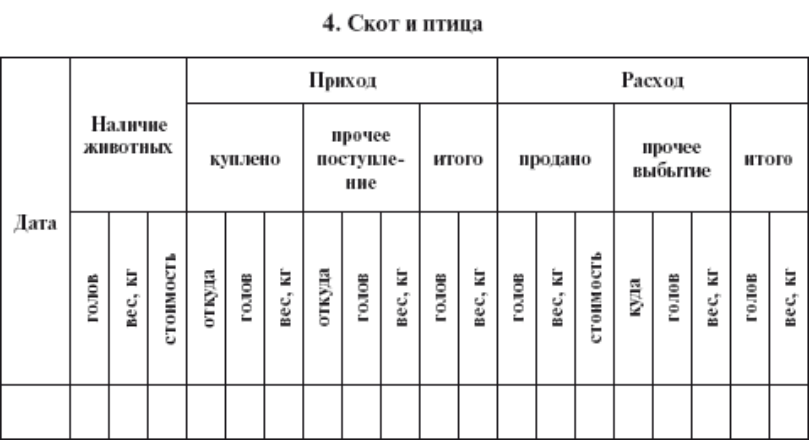
В книге учета имущества для отражения наличия земельных угодий предназначен раздел 1 «Землепользование», имеющий два подраздела.
В подразделе 1.1 «Земельная площадь» проставляют данные об общей земельной площади и ее распределении по видам угодий.
В подразделе 1.2 «Использование земель» показывают фактическое использование пашни под отдельными культурами за ряд лет, что позволяет анализировать урожайность выращиваемых культур и составлять необходимую статистическую отчетность.
Для учета основных средств используют раздел 2 «Основные средства», где по каждому объекту записывают его характеристику, дату приобретения, количество, стоимость и амортизацию.
Данные о наличии продукции сельского хозяйства, материалов и малоценных предметов заносят в раздел 3 «Оборотные средства».
В разделе 4 «Скот и птица» учитывают поголовье животных и птицы, их движение по видам животных на выращивании и откорме. По скоту основного стада учет можно вести по поголовью. При покупке и продаже животных в книге записывают фактическую стоимость приобретения или реализации. Итоговые данные раздела 4 один раз в год (на 1 января) по взрослому и продуктивному скоту переносят в раздел 2, по молодняку и взрослому скоту на откорме – в раздел 3 книги учета имущества.
В целях аналитического учета продукции и материалов можно использовать книгу учета продукции и материалов.
Для учета начисления и оплаты труда работников КФХ приме- няют расчетно–платежную ведомость (форма № 44).
