
графа 9 - количество полугодий эксплуатации в налоговом периоде оплаченного и введенного в эксплуатацию объекта основных средств или нематериальных активов;
графа 10 - доля стоимости объекта основных средств или нематериальных активов, принимаемая в расходы за налоговый период; графа 11 - доля стоимости объекта основных средств или нематериальных активов, принимаемая в расходы в каждом полугодии налогового периода;
графа 12 - сумма расходов, учитываемых при исчислении налоговой базы по единому сельскохозяйственному налогу за каждое полугодие налогового периода;
графа 13 - сумма расходов, учитываемых при исчислении налоговой базы по единому сельскохозяйственному налогу за налоговый период;
-
графа 14 - сумма расходов, учтенная при исчислении налого-
-
вой базы по единому сельскохозяйственному налогу за предыдущие налоговые периоды;
-
графа 15 - оставшаяся часть расходов, подлежащая списанию
-
в последующих отчетных (налоговых) периодах;
графа 16 - число, месяц и год выбытия (реализации) объекта основных средств или нематериальных активов.
Рекомендации по заполнению КУДиР на УСН
С 2013 года не требуется заверять данный документ у налогового инспектора.
С 2013 года для тех, кто использует УСН «доходы» в новом IV разделе нужно отражать все те суммы, которые уменьшают налог: страховые взносы на пенсионное и медицинское страхование, больничные, перечисления на добровольное личное страхование и др. ( п.3.1 статьи 346.21 НК РФ ).
По общим правилам организации ИП, учитывающие только доходы, записи о расходах в книгу доходов и расходов не заносят. Но в новой книге появилось исключение.
Теперь в расходах необходимо показывать потраченные суммы субсидий, выделенных из бюджета на определенные цели (п. 2.5 Порядка заполнения раздела I «Доходы и расходы», утвержденного приказом Минфина России № 135н от 22.10.2012 г.).
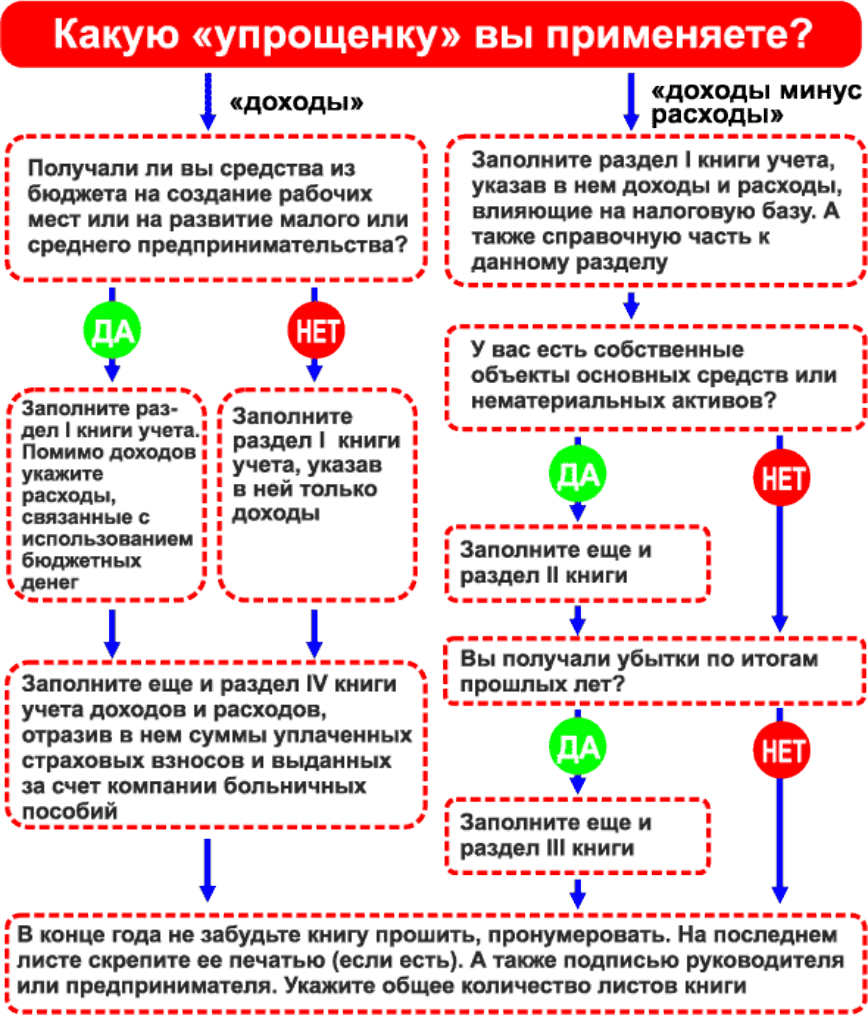
На схеме показаны разделы книги доходов и расходов, которые необходимо заполнять, а какие нет.
Рекомендации по заполнению КУДиР на ОСНО
Книга учета может вестись в электронном виде и на бумажном носителе. В первом случае, по окончании календарного года ИП должен книгу распечатать, прошить, пронумеровать, подписать и зарегистрировать в налоговом органе. Книгу на бумажных носителях надо приобрести, пронумеровать, прошить, подписать и заверить в ИФНС до начала её ведения.
Книга учета доходов и расходов ИП на ОСНО включает в себя сведения об индивидуальном предпринимателе, содержание книги и шесть разделов.
Раздел 1. Учет сырья, полуфабрикатов и других материальных расходов
В этом разделе отражаются все доходы и поступления, фактически полученные в налоговом периоде, даже если произведены товары или оказаны услуги были ранее. Сюда же включаются авансы, полученные за выполнение работ, услуг в следующих периодах.
К расходам относятся фактически произведенные затраты, связанные с извлечением доходов от предпринимательской деятельности. Материальные расходы включаются в расходы того налогового периода, в котором прошла реализация товаров, работ, услуг.
Таблицы 1-1, 1-2, 1-3, 1-4, 1-5, 1-6, 1-7 заполняют предприниматели, занимающиеся производством товаров, работ и услуг. Каждая таблица представлена в двух вариантах. Вариант А используют предприниматели, осуществляющие деятельность по операциям, облагаемым НДС. Таблицы с буквой Б – для ИП, не выделяющие НДС в своих операциях.
В таблицу 1-1 записываются данные по приобретенным и израсходованным видам сырья при производстве товаров, работ или услуг. В таблице 1-2 отражаются полученные и израсходованные полуфабрикаты в разрезе видов товаров, работ, услуг. Таблица 1-3 для учета приобретенного и израсходованного вспомогательного сырья и материалов.
В таблице 1-4 отражаются прочие материальные расходы. К ним относятся: затраты на приобретение топлива, воды, различных видов энергии, используемой для технологических нужд, транспортные расходы.
В таблице 1-5 формируется стоимость выпущенной готовой продукции, выполненных работ, оказанных услуг.
Таблицы 1-6, 1-7 отражают результат производства и реализации выпущенной продукции в момент совершения и по итогам месяца.
Стоимость материальных расходов при изготовлении товаров, работ, услуг списывается на затраты только в части реализованных товаров, работ, услуг. А если законодательно установлены нормы расходов, то по нормам.
Раздел II - IV. Амортизация основных средств, МБП
и нематериальных активов
Доходом от реализации основных средств и нематериальных активов, является разница между продажной и остаточной стоимостью имущества.
