
Продолжение табл. 1
| Показатели | 2016 г. | 2017 г. | 2018 г. | 2017 г. по отношению к 2018 г., % |
|---|---|---|---|---|
| В том числе племенных коров молочного и смешанного на- правлений продуктивности, % | 22,2 | 23,0 | 23,0 | +0,0 |
| Число введенных в строй но- вых или модернизированных стойломест | 140 382 | 170 908 | 78 639 | +13,0 |
При этом сохраняется значительный потенциал наращивания производства. Залогом успешного развития отрасли в краткосрочной перспективе станет внедрение современных технологий кормления и содержания скота, воспроизводства стада и развитие генетики [6, 7].
По данным субъектов Российской Федерации, в настоящее время функционирует 19,5 тыс. организаций (кроме личных подсобных хозяйств – ЛПХ), занимающихся молочным скотоводством. При этом доля мелкотоварного производства (с поголовьем менее 400 коров) составляла 88%, производящих 45% молока; доля средних предприятий (от 400 до 800 голов) ‒ 7,7%, на которые приходилось 22% молока [9].
Доля крупных комплексов (от 800 голов), где используются современные технологии содержания и кормления стада, составляла всего около 4%, при этом ими произведено около 33% молока от общего объема производства со средним надоем на 2 тыс. кг больше, чем в мелкотоварном секторе.
Структура производства по регионам во многом зависит от их внимания к отрасли. Лидерами по валовому производству являются республики Татарстан и Удмуртская, а также Краснодарский край, которые совокупно произвели 2,7 млн т молока [6, 10].
Рост товарного производства сырого молока обеспечивается положительной динамикой ввода в строй новых или модернизированных скотомест (см. табл. 1), продолжающейся интенсификацией молочного скотоводства – ростом молочной продуктивности и уровня товарности производства на фоне сохраняющегося негативного тренда сокращения поголовья коров (рис. 1) [7].
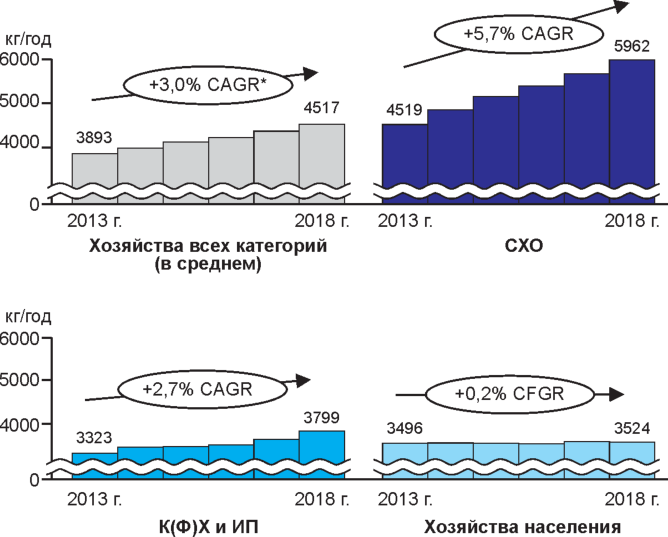
*Совокупный среднегодовой темп роста или среднегодовой темп роста с учетом сложных процентов (англ. Compound Annual Growth Rate, CAGR).
2018 г. стал в какой-то мере переломным для молочной отрасли: рынок впервые попал в ситуацию перепроизводства молока-сырья вследствие действия следующих негативных факторов кумулятивного характера:
-
Многолетнее снижение потребления молочной продукции на фоне падения реальных доходов населения, роста доли молокосодержащей продукции с заменителями молочного жира (ЗМЖ) и фальсификата на рынке.
-
Падение спроса переработчиков на сырое молоко на фоне инерционного роста производства товарного молока на 2-3% в год и ис-
черпанного потенциала импортозамещения, роста поставок дешевого сухого молока из Белоруссии и роста объемов производства молокоемких видов продукции, что в совокупности привело к перепроизводству и снижению цен на сырье.
- Снижение цен в первой половине года и доходности в сырьевом секторе на фоне роста себестоимости производства.
Производители попали в сложную ситуацию балансирования на грани рентабельности практически в течение всего года, что в условиях высокой кредитной нагрузки существенно ухудшало их финансовое состояние [3, 8].
Государственная поддержка молочной отрасли остается одним из наиболее важных факторов устойчивого развития всего сектора. По заявлению главы Минсельхоза России, поддержка молочного животноводства имеет «стратегическое значение» – ежегодно на эти цели государство направляет более 25 млрд руб., что способствует проведению технологической модернизации предприятий, совершенствованию селекционно-племенной работы, развитию фермерских хозяйств, увеличению ассортимента отечественной молочной продукции и повышению ее качества [9].
Финансовое обеспечение реализации существующих мер государственной поддержки, таких как компенсация части прямых понесенных затрат при строительстве молочных ферм, на которые в 2018 г. было выплачено 5,9 млрд руб., стимулирование производства товарного молока (субсидия на 1 кг реализованного молока), поддержка племенного животноводства, а также появление и развитие инструмента льготного кредитования АПК в 20172018 гг., способствовало привлечению в отрасль инвестиций, развитию малых форм хозяйствования (МФХ), реализации инвестиционных проектов и наращиванию производства производителями за счет повышения его эффективности и модернизации мощностей, а также улучшению генетического потенциала животных (рис. 2) [12].
