
Рекомендации по заполнению КУДиР на ЕСХН
При заполнении раздела I «Доходы и расходы» в графе 1 указывается порядковый номер регистрируемой операции, в графе 2 указывается дата и номер первичного документа, на основании которого осуществлена регистрируемая операция, в графе 3 указывается содержание регистрируемой операции, в графе 4 отражаются доходы, в состав которых включаются доходы от реализации и внереализационные доходы.
Порядок признания и учета доходов при определении налоговой базы по ЕСХН установлен подпунктами 1 и 3 пункта 5 статьи 346.5, пунктами 1 - 4, 10 статьи 346.6 НК РФ.
В графе 5 отражаются расходы для определения налоговой базы по ЕСХН (пункты 3, 4, 4.1, подпункты 2 и 3 пункта 5 статьи 346.5, пункты 1, 2, 4, 5, 6.1, 9 и 10 статьи 346.6 НК РФ).
При заполнении раздела II учитываются расходы на приобретение, сооружение и изготовление основных средств, а также на достройку, дооборудование, реконструкцию, модернизацию и техническое перевооружение основных средств, а также расходы на приобретение нематериальных активов, создание нематериальных активов самим налогоплательщиком, предусмотренные подпунктами 1 и 2 пункта 2 статьи 346.5 НК РФ.
Данные расходы отражаются позиционным способом отдельно по каждому объекту:
-
графа 1 - порядковый номер операции;
-
графа 2 - наименование объекта;
графа 3 - число, месяц и год полной оплаты объекта на основании первичных документов (платежные поручения, квитанции к приходным кассовым ордерам, иные документы, подтверждающие факт оплаты);
графа 4 - число, месяц и год подачи документов на государственную регистрацию объектов основных средств;
графа 5 - число, месяц, год ввода в эксплуатацию объекта основных средств или принятия к учету нематериальных активов;
графа 6 - первоначальная стоимость приобретенного (сооруженного, изготовленного) объекта основных средств;
-
графа 7 - срок полезного использования объекта основных
-
средств;
графа 8 - остаточная стоимость приобретенных (сооруженных, изготовленных) основных средств;
графа 9 - количество полугодий эксплуатации в налоговом периоде оплаченного и введенного в эксплуатацию объекта основных средств или нематериальных активов;
графа 10 - доля стоимости объекта основных средств или нематериальных активов, принимаемая в расходы за налоговый период; графа 11 - доля стоимости объекта основных средств или нематериальных активов, принимаемая в расходы в каждом полугодии налогового периода;
графа 12 - сумма расходов, учитываемых при исчислении налоговой базы по единому сельскохозяйственному налогу за каждое полугодие налогового периода;
графа 13 - сумма расходов, учитываемых при исчислении налоговой базы по единому сельскохозяйственному налогу за налоговый период;
-
графа 14 - сумма расходов, учтенная при исчислении налого-
-
вой базы по единому сельскохозяйственному налогу за предыдущие налоговые периоды;
-
графа 15 - оставшаяся часть расходов, подлежащая списанию
-
в последующих отчетных (налоговых) периодах;
графа 16 - число, месяц и год выбытия (реализации) объекта основных средств или нематериальных активов.
Рекомендации по заполнению КУДиР на УСН
С 2013 года не требуется заверять данный документ у налогового инспектора.
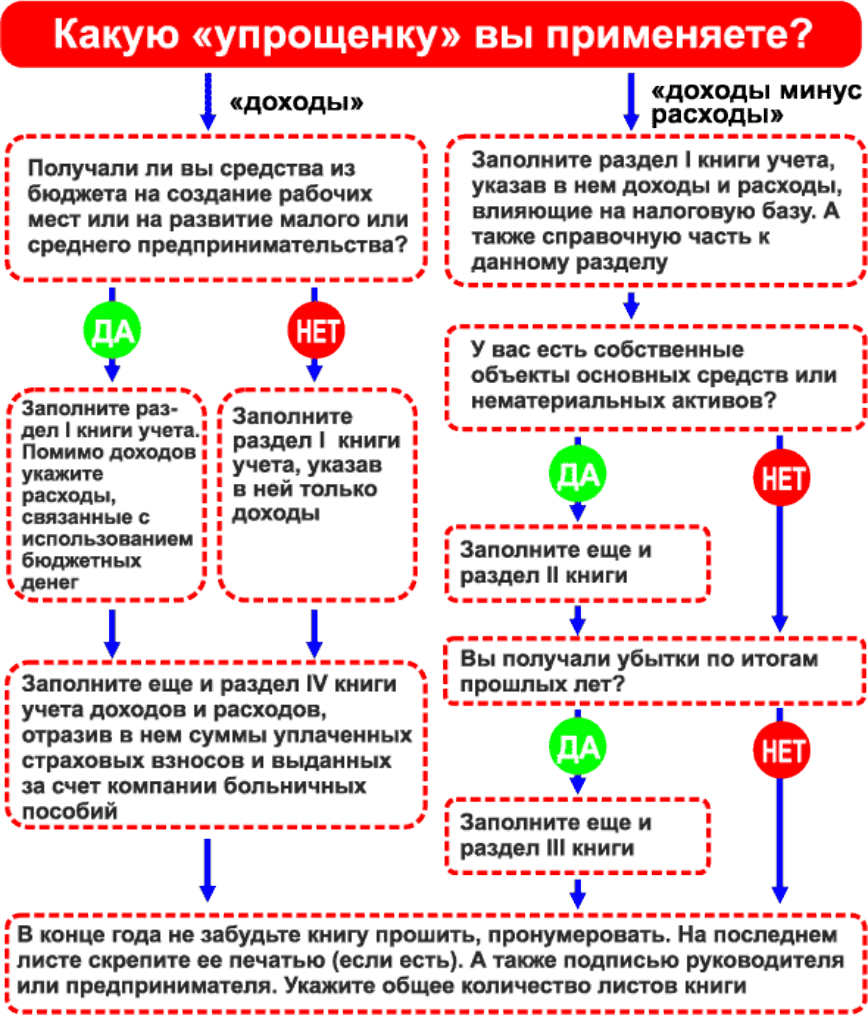
С 2013 года для тех, кто использует УСН «доходы» в новом IV разделе нужно отражать все те суммы, которые уменьшают налог: страховые взносы на пенсионное и медицинское страхование, больничные, перечисления на добровольное личное страхование и др. ( п.3.1 статьи 346.21 НК РФ ).
По общим правилам организации ИП, учитывающие только доходы, записи о расходах в книгу доходов и расходов не заносят. Но в новой книге появилось исключение.
Теперь в расходах необходимо показывать потраченные суммы субсидий, выделенных из бюджета на определенные цели (п. 2.5 Порядка заполнения раздела I «Доходы и расходы», утвержденного приказом Минфина России № 135н от 22.10.2012 г.).
На схеме показаны разделы книги доходов и расходов, которые необходимо заполнять, а какие нет.
Рекомендации по заполнению КУДиР на ОСНО
Книга учета может вестись в электронном виде и на бумажном носителе. В первом случае, по окончании календарного года ИП должен книгу распечатать, прошить, пронумеровать, подписать и зарегистрировать в налоговом органе. Книгу на бумажных носителях надо приобрести, пронумеровать, прошить, подписать и заверить в ИФНС до начала её ведения.
Книга учета доходов и расходов ИП на ОСНО включает в себя сведения об индивидуальном предпринимателе, содержание книги и шесть разделов.
